경제
코인 세금 계산해보니…생각보다 커진다
2026.09.16. 오전 09:18
내년부터 시행 예정인 가상자산 소득 과세를 2년 더 미뤄달라는 국회 국민동의청원이 5만명의 동의를 넘었다. 지난 5월 가상자산 과세 자체를 폐지해달라는 청원이 5만명 이상의 동의를 얻은 데 이어, 이번에는 과세 시행을 늦춰달라는 요구까지 국회 심사 요건을 충족했다.
15일 국회 국민동의청원에 따르면 지난달 21일 공개된 ‘코인과세 2년 유예에 관한 청원’에는 이날 오전 기준 5만1746명이 동의했다. 전날 동의자가 5만명을 넘으면서 소관 상임위원회에 회부될 수 있는 요건을 갖췄다.
앞서 지난 5월에는 가상자산 과세 폐지를 요구하는 청원에도 5만908명이 동의했다. 가상자산에 세금을 부과하는 문제를 놓고 폐지와 유예를 요구하는 청원이 잇따라 국회로 넘어간 셈이다.
이번 청원은 과세 자체를 없애자는 주장과는 차이가 있다. 청원인은 세금을 부과하기에 앞서 투자자가 실제로 얼마를 벌었는지 정확하게 계산할 수 있는 제도부터 마련해야 한다고 주장했다. 특히 해외 거래소와 개인지갑을 거쳐 거래한 가상자산은 최초 매입 가격을 확인하기 어려운 경우가 있고, 거래 방식에 따른 과세 기준도 명확하지 않다는 점을 문제로 들었다.
현재 예정된 가상자산 과세 시행일은 2027년 1월 1일이다. 가상자산을 매도한 가격에서 취득 가격과 거래 과정에서 발생한 수수료 등을 제외해 소득을 계산하고, 한 해 동안 발생한 이익과 손실을 합산한다. 이후 연간 이익에서 250만원을 기본공제한 뒤 남은 금액에 20%의 세율을 적용한다. 지방소득세까지 합치면 실제 세율은 22%다.
손실과 이익이 서로 다른 연도에 발생했을 때는 문제가 달라진다. 예를 들어 2027년에 가상자산 투자로 5000만원의 손실을 보고 2028년에 5000만원의 이익을 냈더라도, 2027년의 손실을 2028년 이익에서 공제할 수 없다.
2028년에 발생한 5000만원의 이익에서 기본공제 250만원을 제외하면 과세표준은 4750만원이 된다. 여기에 소득세 20%를 적용하면 950만원이고 지방소득세 95만원을 더해 총 1045만원을 내게 된다. 이는 취득 가격과 거래 수수료가 모두 반영되고 해당 연도에 다른 거래는 없다고 가정한 계산이다.
가상자산 과세는 당초 2022년 시행될 예정이었지만 세 차례 연기되면서 2027년까지 미뤄졌다. 실제 첫 신고와 납부는 과세가 시작된 다음 해인 2028년 5월에 이뤄질 예정이다.
가상자산 업계에서는 여전히 제도적 보완이 필요하다는 입장이다. 디지털자산거래소 공동협의체(DAXA)는 해외 거래소나 개인지갑을 거친 가상자산의 취득 가격을 검증할 수 있는 체계가 충분하지 않다고 주장하고 있다. 거래소와 과세당국을 연결하는 공통 전산망 역시 마련할 필요가 있다는 입장이다.
DAXA는 과세 제도를 보완하기 위한 방안으로 기본공제를 확대하고, 최소 5년 동안 투자 손실을 다음 해 이후에도 공제할 수 있도록 하는 손실 이월공제 도입을 제안한 바 있다.
다만 손실을 다음 해로 넘길 수 없는 것이 가상자산에만 적용되는 것은 아니다. 세금이 부과되는 주식 거래에서도 같은 해 발생한 이익과 손실은 합산할 수 있지만, 해당 연도에 남은 손실을 다음 해의 이익에서 공제할 수는 없다.
당초 5년간 손실 이월공제를 허용할 예정이었던 금융투자소득세는 2024년 12월 시행을 앞두고 폐지됐다. 국내 상장주식을 증권시장에서 거래하는 소액주주의 양도차익 역시 원칙적으로 비과세된다. 반면 가상자산은 연간 이익이 250만원을 넘으면 초과분에 세금이 부과된다는 차이가 있다.
김병국 법무법인 번화 대표변호사는 예정된 가상자산 과세가 세금 계산 방식과 손실 이월공제가 없다는 점에서 해외주식 과세와 비슷하다고 설명했다. 다만 국내 상장주식 소액주주의 양도차익이 비과세라는 점을 고려하면 과세 형평성 문제가 발생할 수 있다고 지적했다.
김 변호사는 가상자산의 가격 변동성이 커 이익과 손실이 특정 연도에 집중되기 쉽다는 점도 언급했다. 이에 모든 금융투자자산에 손실 이월공제를 적용하는 방안을 함께 논의할 필요가 있다고 주장했다.
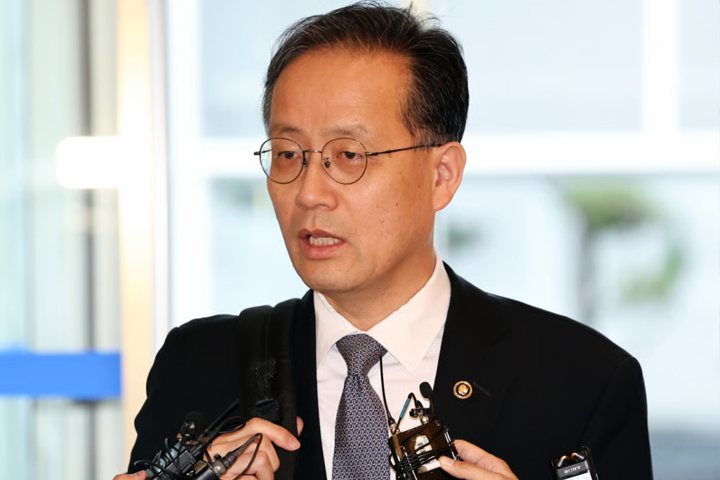
정부는 예정된 일정대로 내년부터 가상자산 과세를 시행해야 한다는 입장이다. 이형일 경제부총리 겸 재정경제부 장관 후보자는 지난 13일 국회 서면답변에서 ‘소득 있는 곳에 과세한다’는 조세 기본원칙에 따라 내년부터 과세를 시행하는 것이 바람직하다고 밝혔다.
이 후보자는 국내 거래소 이용자의 경우 거래소가 국세청에 제출하는 거래명세서를 통해 소득을 파악할 수 있다고 설명했다. 해외 거래소 이용자에 대해서도 해외금융계좌 신고와 국가 간 가상자산 정보자동교환체계인 CARF 등을 통해 과세자료를 확보할 수 있다는 입장이다.
가상자산의 취득 가격은 투자자 한 명의 여러 거래를 합쳐 평균 매입가격을 산출하는 ‘거주자별 총평균법’을 적용한다. 그러나 해외 거래소나 개인지갑을 통해 국내로 들어온 가상자산처럼 최초 취득 가격을 확인할 자료가 없는 경우에는 실제 이익을 정확히 계산하기 어렵다는 것이 업계의 주장이다.
정부가 올해 세제개편안에 추가 유예 방안을 포함하지 않은 가운데, 과세 시행 전까지 취득 가격 확인 방식과 거래 유형별 과세 기준, 손실 처리 방식을 얼마나 구체적으로 마련할지가 주요 쟁점으로 남을 전망이다.
오늘의 추천 Info
BEST 머니이슈
- 50대 부부 한알 먹고 침대에서 평균횟수 하루5번?
- 난임 고생하다 폐경 후, '57세' 최고령 쌍둥이 출산?
- 男性 발보다 더러운 '거기', 세균지수 확인해보니..충격!
- 로또1등 "이렇게" 하면 꼭 당첨된다!...
- 빚더미에 삶을 포가히려던 50대 남성, 이것으로 인생역전
- 현재 국내 주식시장 "이것"최고치 경신...당장 매수해라!!
- [화제] 천하장사 이만기의 관절튼튼 "호관원" 100%당첨 혜택 난리나!!
- "농협 뿔났다" 로또1등 당첨자폭주.. 적중률87%
- 목, 어깨 뭉치고 결리는 '통증' 파헤쳐보니
- "서울 동작구" 집값 상승률 1위…이유는?
- 대만에서 개발한 "정력캔디" 지속시간 3일! 충격!
- 로또1등' 수동 중복당첨자만 벌써 19명째 나왔다.
- 남性 "크기, 길이" 10분이면 모든게 커져..화제!
- 죽어야 끊는 '담배'..7일만에 "금연 비법" 밝혀져 충격!